021-5238-0701
工作日:9:00-17:30(周末及节假日除外)
工作日:9:00-17:30(周末及节假日除外)
发布时间:2026年10月09日
2025年中国汽车市场销量(含出口)达到3,440万辆(同比增长9.4%),创历史新高。其中,新能源汽车(NEV)的销售占比达到47.9%,市场电动化进程迅速推进。此外,中国品牌乘用车在中国市场的份额上升至69.5%,外资厂商的市场份额则呈缩小趋势。在此背景下,日系厂商中丰田略有增长,而日产和本田则持续销量下滑,中国业务的调整成为课题。
继2025年11月发布的《中国日系汽车制造业的市场动向(2025年调查)》(以下简称“上次调查”)之后,本调查以中国市场的结构性变化为背景,分析了日系汽车制造企业在企业数量、行业构成、地区分布、新设动向等方面出现了哪些变化。
根据利墨独自收集的“中国日系企业数据库”进行的调查显示,进驻中国的日系汽车制造业企业为758家,占日系企业整体(26,755家)的2.8%。与上次调查(772家,2.8%)相比减少了14家,但构成比没有明显变化。
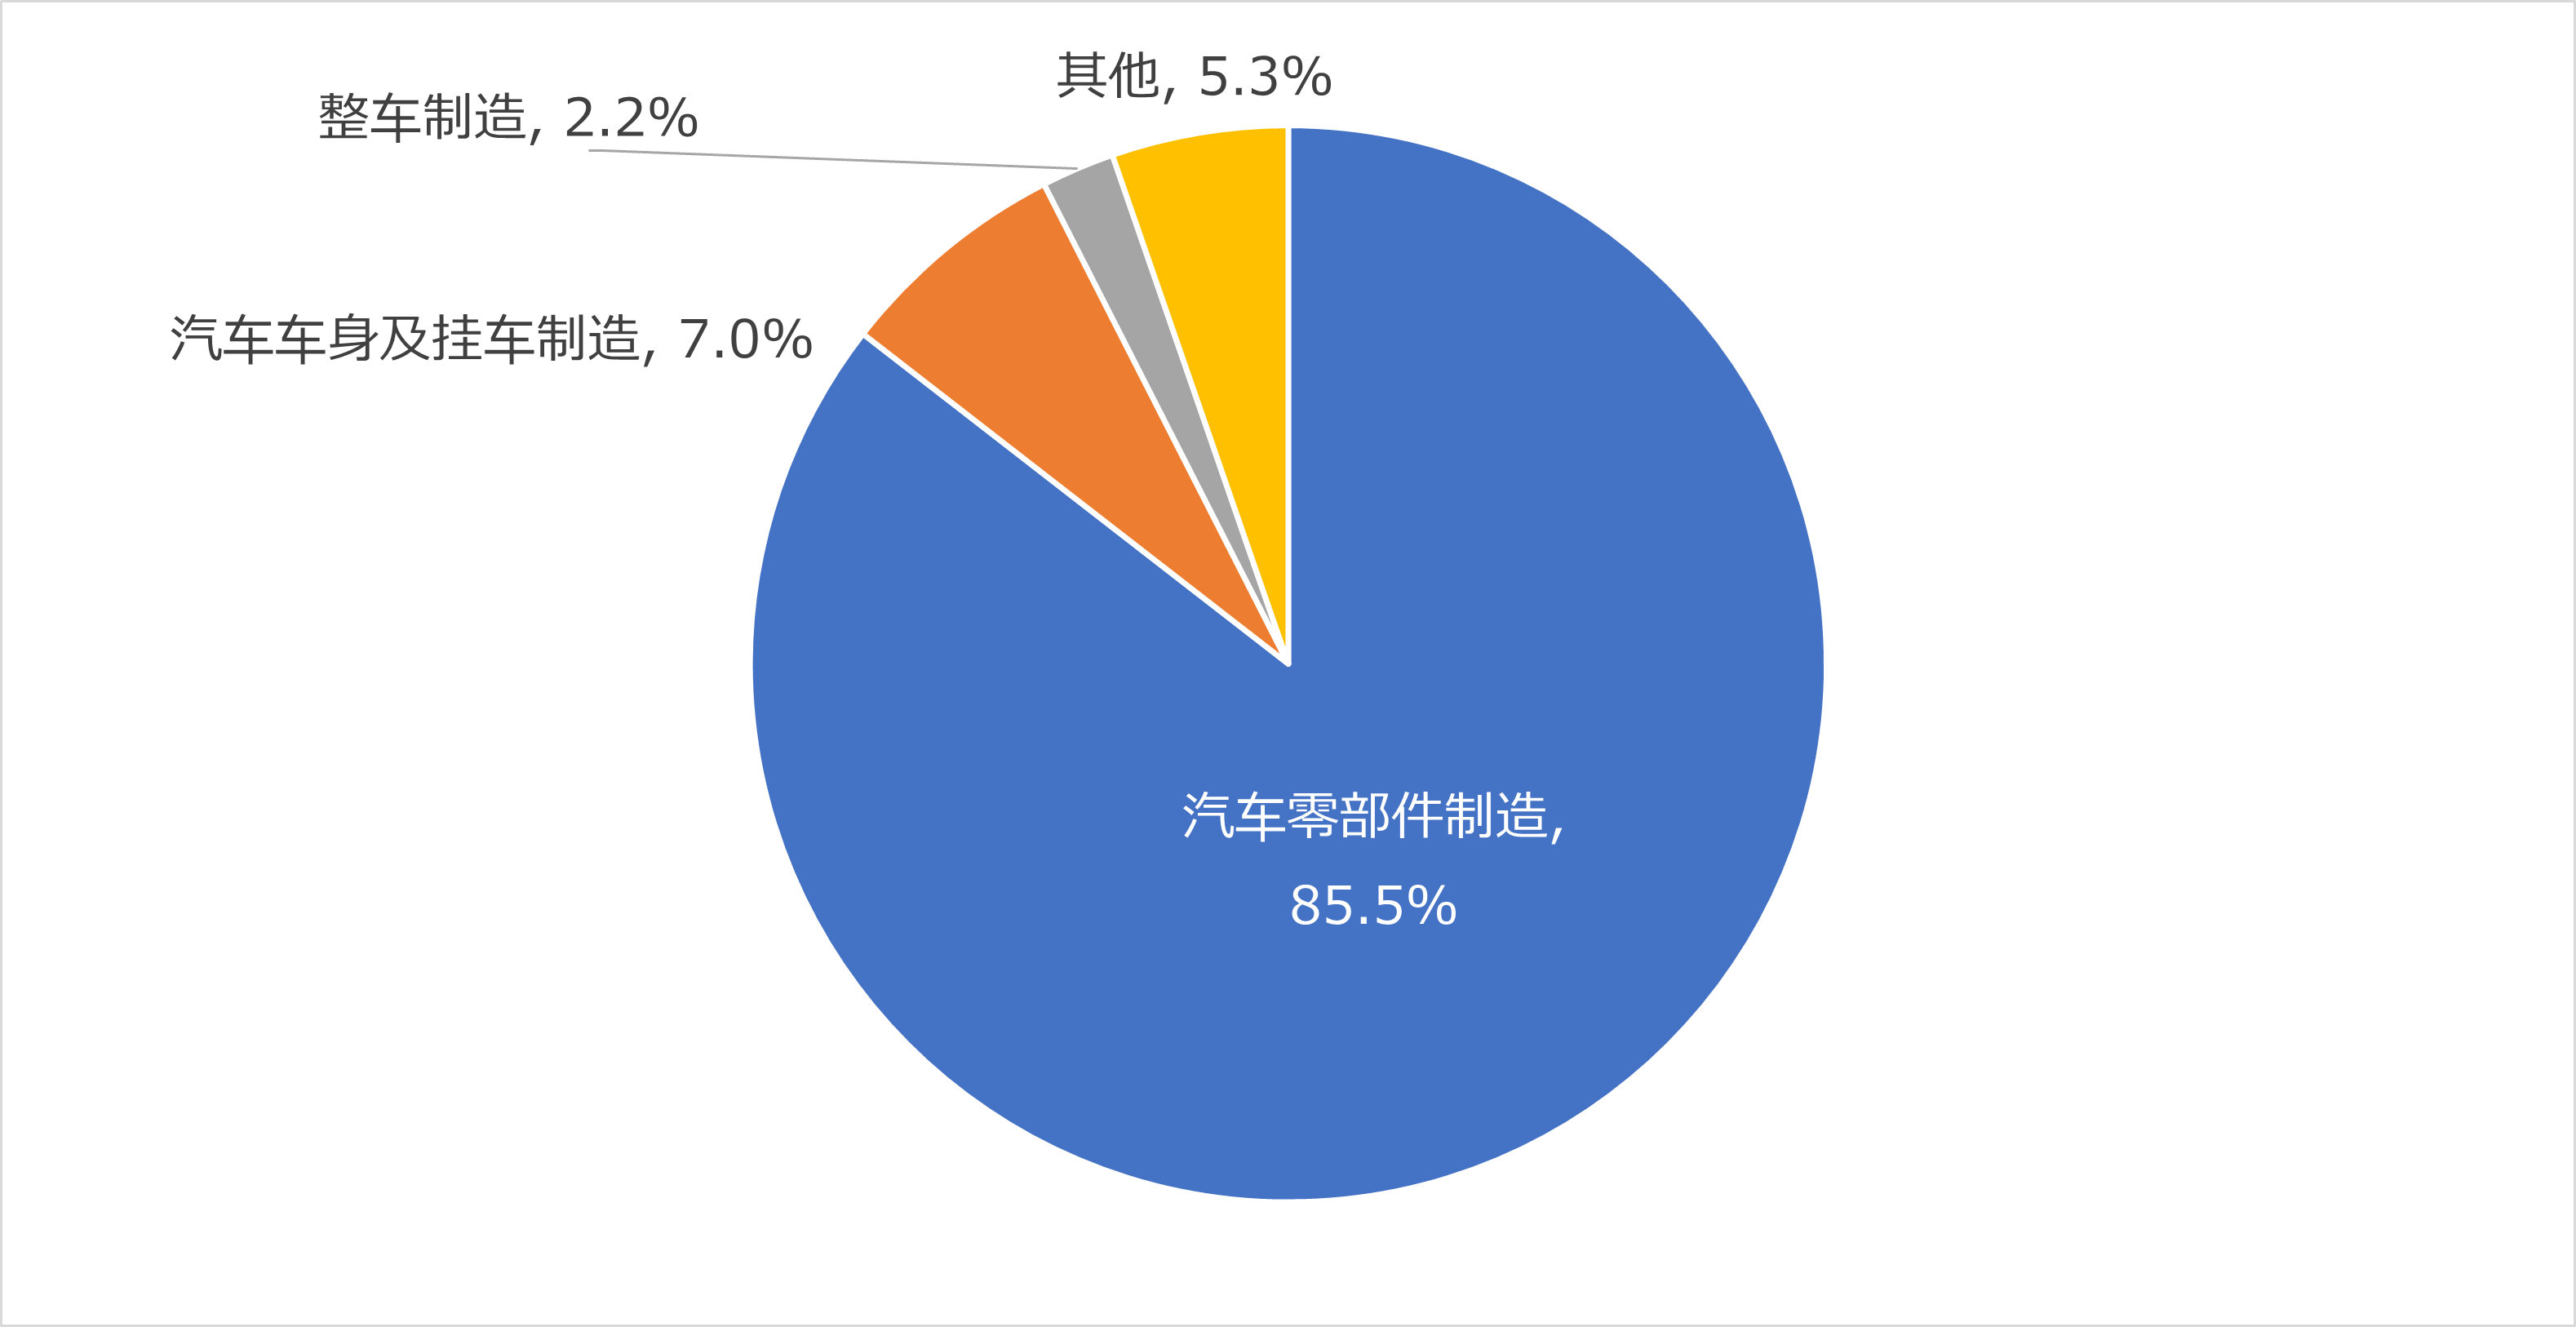
将“汽车制造业”企业按细分行业统计(图1),其中“汽车零部件制造”(648家,85.5%)占绝大多数,“汽车车身及挂车制造”(53家,7.0%)紧随其后。两个行业合计占整体的九成以上,进驻中国的日系汽车制造业企业仍然维持着以零部件相关企业为主的结构。与上次调查相比,“汽车零部件制造”减少5家,“汽车车身及挂车制造”减少2家,但构成比没有明显变化。在整车市场,受NEV转型推进和中国厂商竞争力提升影响,经营环境正发生巨大变化;另一方面,日系企业依然以零部件供应为中心,维持着与中国汽车产业的联系。
图1 中国日系汽车制造业的细分行业分布
备注:行业分类基于中国产业分类标准(GB/T 4754—2017)。
从中国日系汽车制造业母公司别企业数量排行榜第1~10位(表1)来看,本田技研工业以29家位居首位,日产汽车(27家)、住友电气工业(24家)紧随其后。与上次调查相比,虽然排名出现更替,但前列企业的阵容没有明显变化。本田技研工业已公布方针,将从日立追加收购Astemo的股份,并将其纳入合并子公司。本排行榜考虑到该资本结构变更,将Astemo的在华当地法人计入本田技研工业集团,这是本田技研工业位居首位的主要原因。
此外,2026年7月底,本田技研工业将与广汽集团的合资合同从2028年延长至2038年,丰田汽车和日产汽车也在加快扩大从中国零部件厂商的采购。这些动向表明,在中国市场竞争加剧的背景下,日系汽车厂商正在同时推进合作关系强化和供应链本地化。
表1 中国日系汽车制造业的母公司别企业数量排行榜 第1~10位
| 排名 | 变动 | 日本企业名 | 企业数 | 前次比増減 | 分布地域(公司数) | 日本企业销售额 (百万日元) |
|||
| 本次 | 前次 | 本次 | 前次 | ||||||
| 1 | 5 | ↑ | 本田技研工业株式会社 | 29 | 17 | + 12 | 广东省(18)、湖北省(4) | 4,406,974 | (26/03期) |
| 2 | 2 | → | 日产汽车株式会社 | 27 | 25 | + 2 | 湖北省(11)、广东省(8)、河南省(5) | 3,601,971 | (26/03期) |
| 3 | 1 | ↓ | 住友电气工业株式会社 | 24 | 26 | ▲ 2 | 广东省(7)、江苏省(3) | 1,919,882 | (26/03期) |
| 4 | 3 | ↓ | 丰田汽车株式会社 | 20 | 21 | ▲ 1 | 天津市(11)、广东省(4)、江苏省(2) | 18,259,979 | (26/03期) |
| 5 | 3 | ↓ | 爱信株式会社 | 18 | 21 | ▲ 3 | 广东省(7)、天津市(3) | 2,479,761 | (26/03期) |
| 6 | 6 | → | 电装株式会社 | 15 | 16 | ▲ 1 | 广东省(4)、天津市(4)、重庆市(3) | 3,878,849 | (26/03期) |
| 7 | 10 | ↑ | HI-LEX CORPORATION株式会社 | 13 | 10 | + 3 | 广东省(3)、山东省(3)、重庆市(2) | 57,379 | (25/10期) |
| 8 | 9 | ↑ | 矢崎总业株式会社 | 11 | 11 | + 0 | 广东省(3)、浙江省(2) | 850,018 | (25/06期) |
| 9 | 11 | ↑ | 捷太格特株式会社 | 9 | 13 | ▲ 4 | 福建省(3)、广东省(2) | 829,608 | (26/03期) |
| 9 | 8 | ↓ | 丰田纺织株式会社 | 9 | 12 | ▲ 3 | 广东省(3)、天津市(3) | 941,728 | (26/03期) |
从中国日系汽车制造业地区别企业数量排行榜第1~10位(表2)来看,可以看出形成了较高的产业集聚。广东省以209家、占整体的27.6%位居首位,江苏省(120家、15.8%)、湖北省(91家、12.0%)、天津市(70家、9.2%)紧随其后。广东省、江苏省、湖北省、天津市这4个地区集中了整体的约65%。在这些地区,以广汽丰田、广汽本田、东风日产、东风本田、一汽丰田等主要整车厂商为中心的供应链集聚已经形成。
图2 中国日系汽车制造业的地区分布
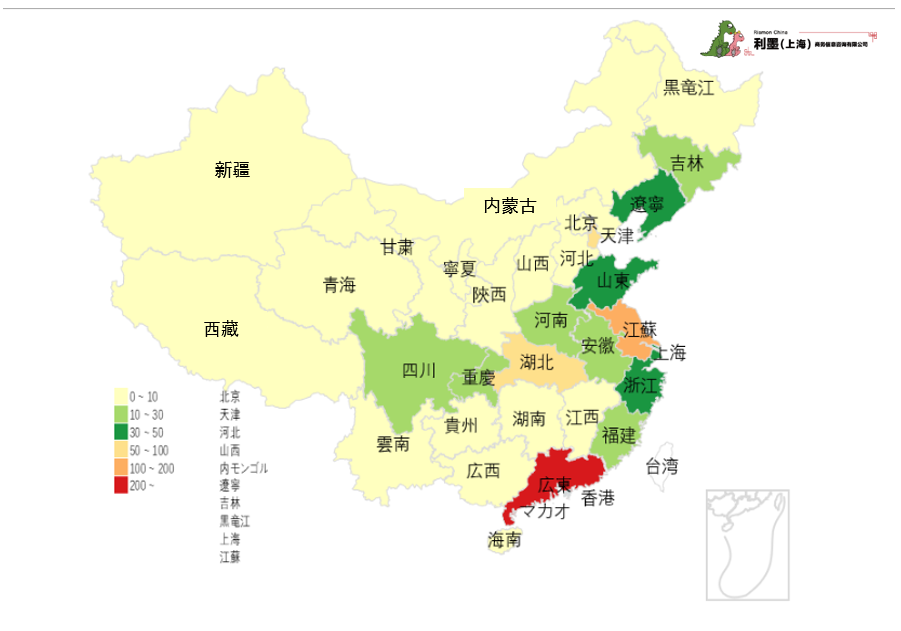
与上次调查相比,地区别构成比没有明显变化,日系汽车制造业的中国业务依然以主要汽车产业集聚地为中心展开。
表2 中国日系汽车制造业 地区别企业数量排行榜 第1~10位
| 排名 | 变动 | 地区 | 本次 | 前次 | 前次比 | ||||
| 本次 | 前次 | 企业数 | 占比 | 企业数 | 占比 | 増減数 | 増減率 | ||
| 1 | 1 | → | 广东省 | 209 | 27.6% | 209 | 27.0% | ± 0 | +0.6pt |
| 2 | 2 | → | 江苏省 | 120 | 15.8% | 122 | 15.8% | ▲ 2 | ± 0.0pt |
| 3 | 3 | → | 湖北省 | 91 | 12.0% | 94 | 12.2% | ▲ 3 | ▲0.2pt |
| 4 | 4 | → | 天津市 | 70 | 9.2% | 71 | 9.2% | ▲ 1 | ± 0.0pt |
| 5 | 5 | → | 上海市 | 42 | 5.5% | 43 | 5.6% | ▲ 1 | ▲0.1pt |
| 5 | 5 | → | 浙江省 | 42 | 5.5% | 43 | 5.6% | ▲ 1 | ▲0.1pt |
| 7 | 7 | → | 辽宁省 | 35 | 4.6% | 34 | 4.4% | + 1 | +0.2pt |
| 8 | 8 | → | 山东省 | 32 | 4.2% | 31 | 4.0% | + 1 | +0.2pt |
| 9 | 9 | → | 重庆市 | 21 | 2.8% | 22 | 2.8% | ▲ 1 | ± 0.0pt |
| 10 | 11 | ↑ | 福建省 | 17 | 2.2% | 17 | 2.2% | ± 0 | ± 0.0pt |
从新设企业数量的变化可以看出,中国的日系汽车制造业正从成长扩张期向成熟期过渡。2016年至2019年,新设企业数量持续增加,2019年达到26家,为近10年最高水平。另一方面,2020年以后虽有增减,但整体呈减少趋势。从这些动向来看,日系汽车制造业正逐步进入相较于扩大新设基地、更重视利用既有基地进行业务运营的阶段。
图3 中国日系汽车制造业 近10年新设企业数量推移
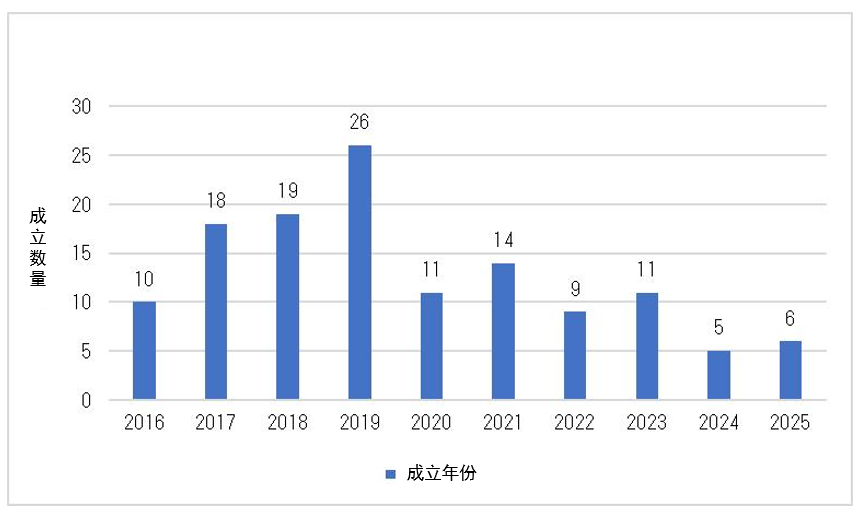
2025年新设企业共计6家。从地区来看,湖北省、江苏省、山东省各2家。
表3 中国日系汽车制造业 2025年新设企业地区别分布
| 排名 | 地区 | 企业数 |
| 1 | 湖北省 | 2 |
| 1 | 江苏省 | 2 |
| 1 | 山东省 | 2 |
中国的日系汽车制造业正从以新进入和基地扩张为中心的增长阶段,逐步转向重视既有业务强化的阶段。虽然企业数量略有减少,但以广东省、江苏省、湖北省、天津市为中心的产业集聚依然维持在高水平。
此外,随着中国市场电动化、智能化进程推进,日系企业相较于扩大新设基地,越发倾向于重视既有业务的高度化和事业体制的调整。今后,应对中国市场结构变化的能力将成为业务增长的重要关键。
[实施概要]
・调查名称:中国日系汽车制造业的市场动向(2026年调查)
・调查方法:基于中国日系企业的法人登记信息
・调查对象数据更新时期:截至2026年4月已披露的法人登记信息
・调查对象企业:在中国全境登记的日资中国企业中,被归类为汽车制造业的企业及其下属企业
・调查对象企业数量:758家
※“中国日系企业数据库”是指利墨独自收集的、将中国全境登记的日本企业出资的中国企业及其下属企业与日本母公司信息相关联的数据库。
※ 调查所使用的中国法人登记信息为截至2026年4月已披露的信息,因此可能因企业申报情况等与最新信息有所不同。
利墨在中国提供中日双语的云办公软件、e-learning系统以及中国企业信用管理服务,支持企业内部信息共享、员工教育和客户管理,从管理层面为日系企业提供支持。
此外,自2024年6月起,为回应客户需求,利墨推出了新服务“在华日企攻略Monster”。在华日企攻略Monster是一项能够提取进驻中国全境的日系企业数据的服务。通过选择业务内容、注册资本、日本母公司等提取条件,可以提取符合条件的企业。该服务利用弊公司独自的日系企业数据库,提供其他公司无法获取的日系企业准确信息。
正在考虑扩大中国业务的人士,敬请咨询关注。
【参考资料】
表4 中国日系汽车制造业的母公司别企业数量排行榜 第11~17位
| 排名 | 日本企业 | 汽车制造企业数 | 日本企业销售额(百万日元) | |
| 11 | TACHI-S株式会社 | 8 | 99,809 | (26/03期) |
| 11 | TPR株式会社 | 8 | 48,344 | (26/03期) |
| 13 | 三电株式会社 | 7 | 59,476 | (25/12期 ) |
| 14 | TS TECH株式会社 | 6 | 92,985 | (26/03期) |
| 14 | 臼井国际产业株式会社 | 6 | 90,928 | (24/12期) |
| 14 | 日本发条株式会社 | 6 | 371,607 | (26/03期) |
| 17 | G-TEKT株式会社 | 5 | 75,980 | (26/03期 ) |
| 17 | H-ONE株式会社 | 5 | 63,897 | (26/03期) |
| 17 | 东海兴业株式会社 | 5 | 48,000 | (26/03期) |
| 17 | 日本制铁株式会社 | 5 | 4,542,013 | (26/03期) |
| 17 | 日清纺控股株式会社 | 5 | 16,752 | (25/12期) |
| 17 | 三樱工业株式会社 | 5 | 51,784 | (26/03期 ) |
| 17 | 中央发条株式会社 | 5 | 70,663 | (26/03期) |